Comment le crédit-bail a sauvé la trésorerie d'un garage en pleine croissance
Étude de cas : un investissement de 85 000 € qui a transformé une trajectoire
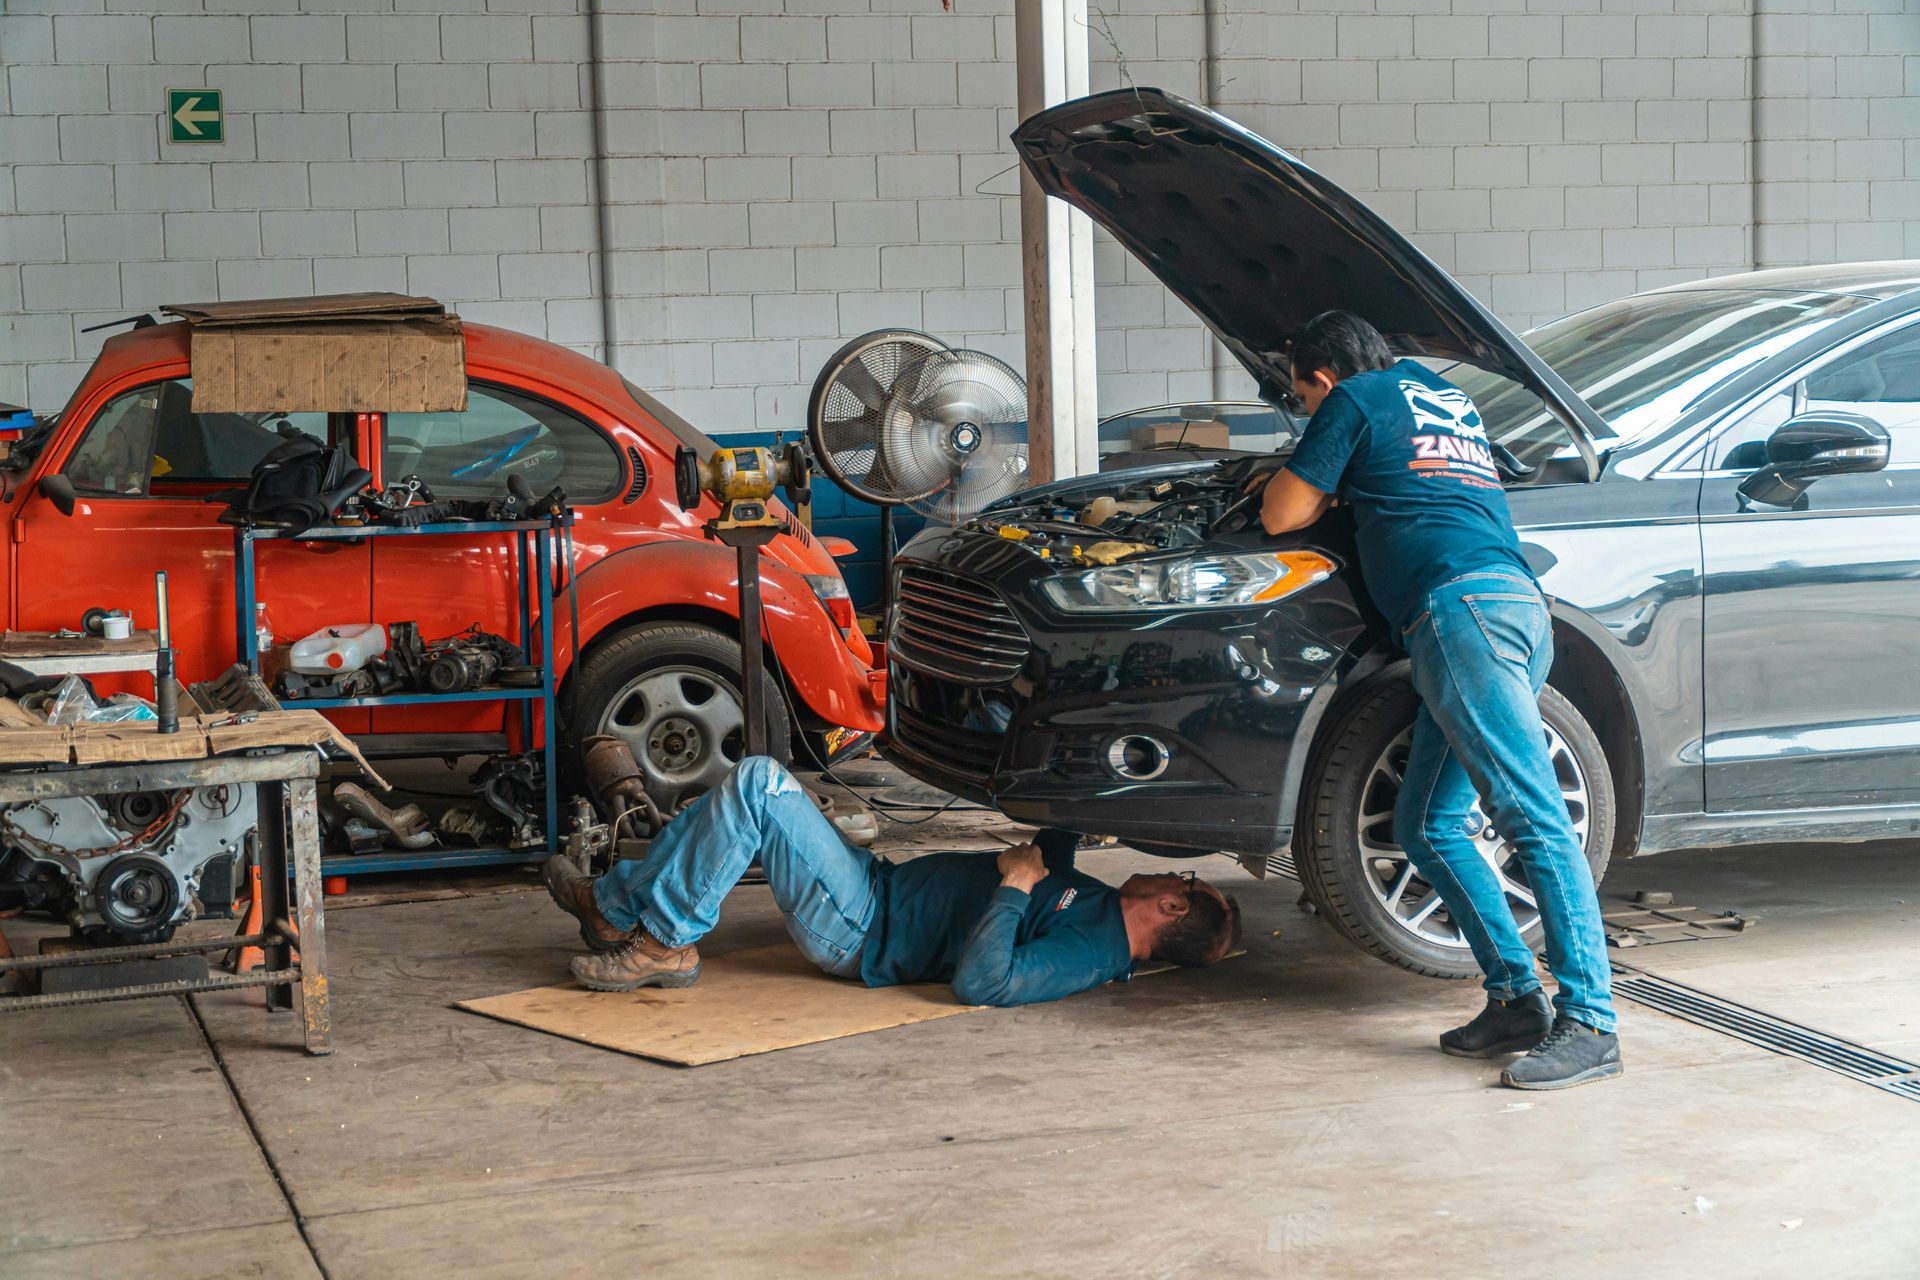
En 2022, nous accompagnons le dirigeant d'un garage multimarque de la région lyonnaise. 4 postes de travail, 5 techniciens, CA de 780 000 € en croissance régulière depuis 3 ans. Il souhaite investir 85 000 € HT pour moderniser significativement son atelier : nouvel équipement de diagnostic électronique multimarque, banc de géométrie 3D avec plateau tournant, et système d'aspiration des gaz centralisé.
Son intuition initiale : emprunter classiquement. Raison invoquée : être propriétaire de ses outils, construire le patrimoine, éviter de payer les intérêts plus élevés du leasing. Avant toute décision, nous avons modélisé les deux scénarios sur 5 ans. Le résultat a changé radicalement l'orientation du dirigeant.
Scénario 1 : crédit classique
Les paramètres : apport requis de 20 % du montant HT, soit 17 000 €. TVA à régler à l'acquisition : 17 000 €. Total décaissé au moment de l'investissement : 34 000 €. Mensualités sur 5 ans : environ 1 280 €. Coût total des intérêts sur 5 ans : environ 9 200 €.
L'analyse de l'impact trésorerie est éclairante. Au moment de l'investissement, le garage disposait de 52 000 € de trésorerie disponible. Après le décaissement initial de 34 000 €, il lui resterait 18 000 € — soit moins de 1,5 mois de charges fixes. Toute dépense imprévue (réparation du bâtiment, panne d'équipement, retard de paiement client) aurait pu créer une tension sérieuse.
Le verdict : techniquement faisable, financièrement risqué. Et surtout, la trésorerie immobilisée ne pouvait pas être déployée pour soutenir les opportunités de croissance que nous avions identifiées avec le dirigeant.
Scénario 2 : crédit-bail sur 60 mois
Les paramètres : apport zéro. Loyer mensuel de 1 680 €. TVA lissée sur la durée du contrat. Coût total sur 5 ans supérieur d'environ 12 000 € par rapport au crédit classique. Trésorerie préservée : 34 000 €.
L'analyse fiscale et trésorerie change la perspective. Les 1 680 € de loyer mensuel sont intégralement déductibles. Pour ce garage à l'IS avec un taux effectif de 25 %, l'économie fiscale mensuelle est de 420 €. Le coût net réel du loyer après économie fiscale est donc de 1 260 € par mois — à peine plus que la mensualité du crédit classique.
Les 34 000 € de trésorerie préservée ont été affectés ainsi : 18 000 € maintenus en trésorerie de sécurité et 16 000 € investis dans le recrutement et la formation d'un technicien spécialisé électronique.
Le résultat 18 mois plus tard
Le recrutement du technicien spécialiste électronique a permis au garage de proposer des prestations de diagnostic avancé que la zone géographique n'offrait pas. Cette spécialisation a attiré une clientèle nouvelle, notamment les garages indépendants du secteur sans équipement de diagnostic avancé.
Le nouvel équipement a significativement réduit le temps par intervention de géométrie, augmentant le nombre de passages quotidiens.
À 18 mois, le CA du garage avait progressé de 22 %, passant de 780 000 € à 952 000 € en base annuelle. La trésorerie disponible avait atteint 87 000 €, soit une progression de 67 %.
Le coût supplémentaire du crédit-bail par rapport au crédit classique, soit environ 2 400 € sur 18 mois, avait été largement absorbé par la croissance générée.
En résumé
Ce cas illustre un principe fondamental : le bon financement n'est pas celui qui coûte le moins sur le papier. C'est celui qui s'adapte à votre stade de développement et préserve votre capacité à saisir les opportunités. La modélisation comparative est un outil de décision, pas un exercice théorique.
Votre garage est en croissance et vous avez un investissement à financer ? Contactez-nous pour construire le scénario optimal pour votre situation.